
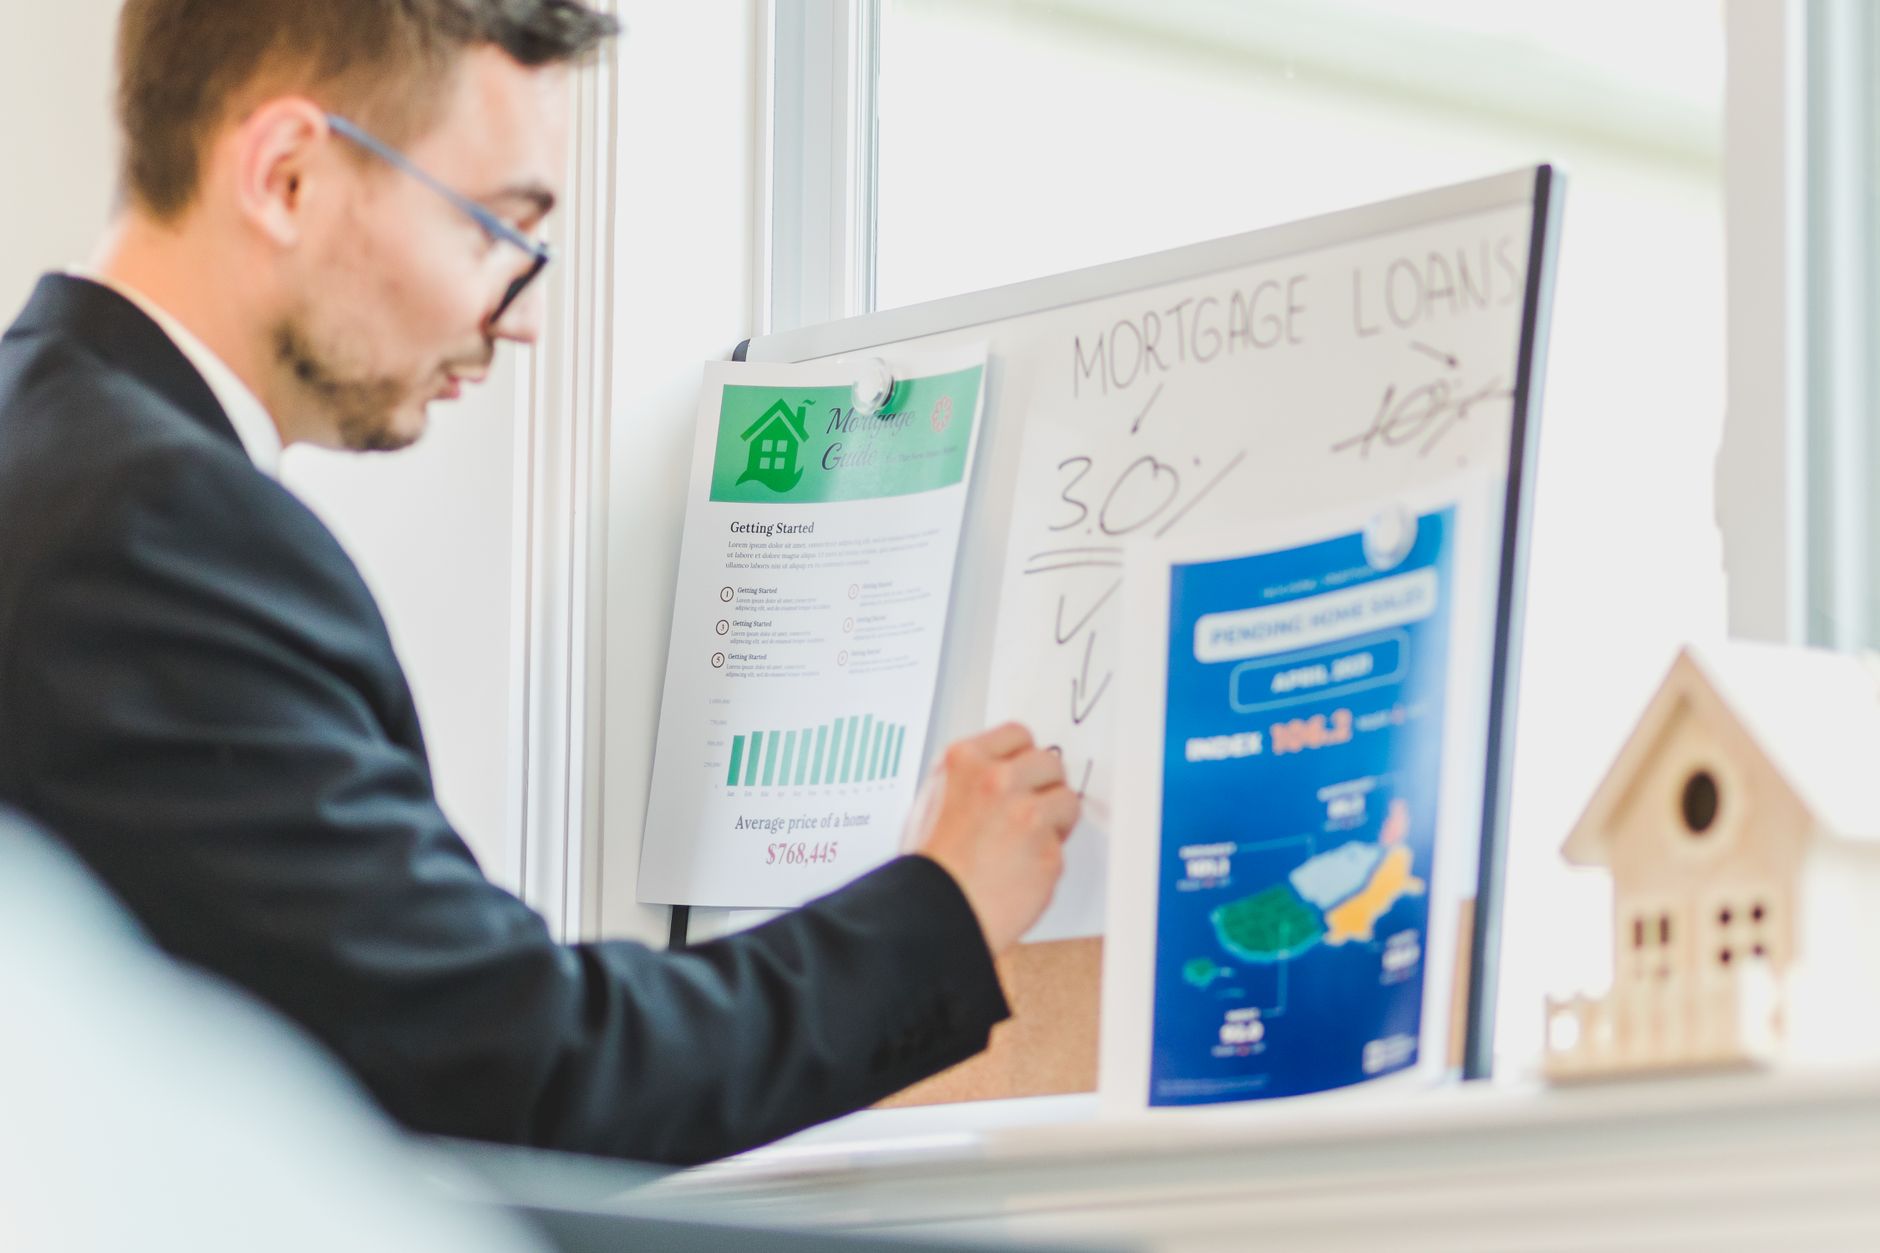
La dificultad para acceder a una vivienda afecta especialmente a los jóvenes, pero el escenario también se complica para quienes consiguen comprar una casa mediante una hipoteca. Los hogares españoles destinan ya más del 38% de su renta al pago del préstamo hipotecario, una proporción que mantiene una tendencia ascendente.
El esfuerzo hipotecario rebasa el límite recomendado
El Banco de España utiliza el denominado esfuerzo teórico anual para calcular qué porcentaje de la renta neta anual de un hogar mediano —una vez descontados impuestos y cotizaciones— se dedica a pagar la cuota hipotecaria durante el primer año tras adquirir una vivienda tipo, financiada al 80% de su valor.
Esta métrica es una de las principales referencias para evaluar la sostenibilidad del endeudamiento. Tanto el Banco de España como las entidades financieras recomiendan que este esfuerzo no exceda el 35% de la renta. Superar ese umbral incrementa el riesgo de impago y hace que la banca restrinja el acceso al crédito de los perfiles más ajustados.
Desde mediados de 2018, durante los gobiernos de Pedro Sánchez, el indicador se mantuvo por debajo del 35% durante buena parte del periodo, con la excepción de 2023, cuando las hipotecas se vieron afectadas por el repunte brusco del euríbor. El problema ha vuelto a aparecer en un contexto de subidas de tipos del Banco Central Europeo (BCE), junto con la crisis de vivienda y el escaso avance de la renta.
Máximo desde la crisis financiera
En el primer trimestre de 2026, el esfuerzo para pagar la hipoteca alcanzó el 36,13%, por encima del rango recomendado. Durante el segundo trimestre escaló hasta el 38,01%, tras aumentar casi dos puntos porcentuales en solo tres meses, una variación poco habitual de un trimestre a otro.
Se trata del peor registro de todos los gobiernos de Pedro Sánchez y del nivel más alto desde 2011, en plena crisis financiera. El aumento de este porcentaje reduce el margen de maniobra de las familias ante cualquier gasto imprevisto. Si un hogar dispone únicamente de entre el 60% y el 62% de sus ingresos para afrontar el resto de desembolsos anuales —comunidad, suministros, alimentación, ropa o gastos escolares—, un coste extraordinario puede desequilibrar su presupuesto.
Fuentes bancarias subrayan que la distancia entre dedicar el 35% y el 40% de la renta a la vivienda equivale a cinco puntos porcentuales disponibles para atender imprevistos. Además, numerosas entidades aplican un criterio más estricto y calculan ese límite del 35% incluyendo el conjunto de las deudas del cliente, como préstamos para el coche o créditos personales.
Factores que pueden elevar la carga financiera
Por norma general, las entidades no financian a personas cuya hipoteca represente más del 35% de sus ingresos. Esta exigencia constituye una barrera de entrada adicional en un mercado marcado por los elevados precios de la vivienda. No obstante, los bancos pueden asumir el riesgo cuando se presenta un aval familiar, una situación cada vez más frecuente, o se aportan otras propiedades como garantía.
Una vez formalizada la hipoteca, hay circunstancias que escapan al control de las entidades y que pueden disparar el esfuerzo financiero hasta niveles insostenibles. Entre ellas figuran una subida abrupta del euríbor para quienes tienen préstamos a tipo variable, un sueldo estancado mientras aumentan la presión fiscal y las cotizaciones, una reducción salarial, un cambio de empleo o la pérdida del trabajo.
Comprar una vivienda exige 8,36 años de renta bruta
El incremento del precio de la vivienda, que crece a doble dígito cada año, obliga a solicitar hipotecas de mayor importe, con plazos más largos y más garantías. Esta situación añade presión al esfuerzo anual de los compradores, que se enfrentan a un endeudamiento cada vez menos saludable.
Otro indicador del Banco de España refleja esta dificultad: son necesarios 8,36 años de renta bruta para afrontar el precio de una vivienda media. El dato se encuentra también en máximos desde 2011 y registra un crecimiento sostenido desde 2024. Así, no solo aumenta la parte de los ingresos destinada a la hipoteca, sino también el número de años durante los que debe mantenerse ese esfuerzo debido al encarecimiento de los pisos.






Deja una respuesta